Decisão impede novos lançamentos com base na legislação e determina que município crie novas regras para cobrança
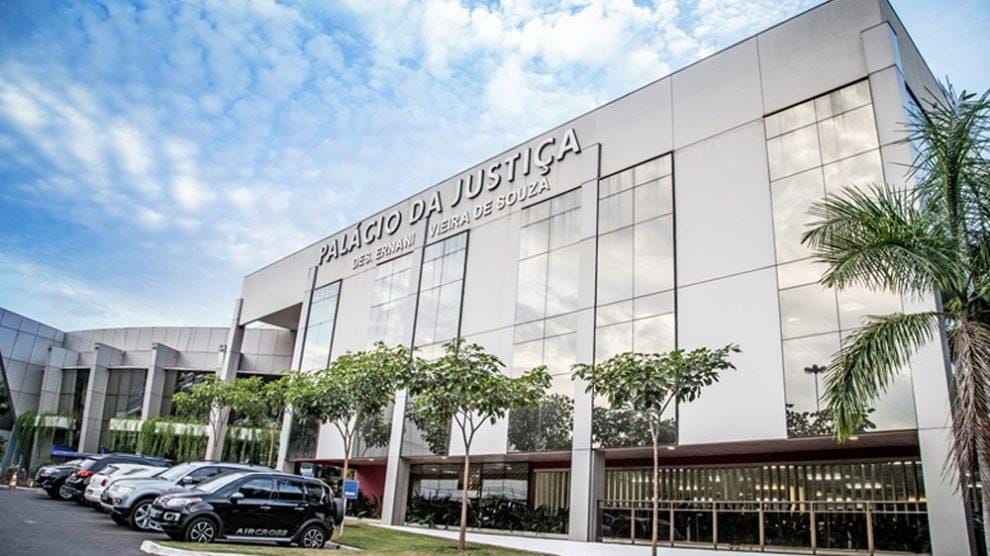
O Tribunal de Justiça de Mato Grosso (TJMT) julgou totalmente procedente uma Ação Direta de Inconstitucionalidade (ADI) apresentada pelo Ministério Público de Mato Grosso (MPMT) e anulou a Lei Municipal nº 1.550/2019, de Nobres.
A norma, sancionada pelo então prefeito José Domingos Fraga (União), estabeleceu uma nova Planta Genérica de Valores (PGV), que resultou em uma majoração nominal de aproximadamente 243,45% no Imposto Predial e Territorial Urbano (IPTU) entre 2020 e 2024.
A decisão do Órgão Especial foi unânime. Os desembargadores entenderam que o reajuste ficou muito acima dos índices oficiais de inflação do período, que somaram aproximadamente 33,70% pelo INPC e IPCA.
No voto, o relator, desembargador Rui Ramos Ribeiro, destacou que o município justificou a atualização pela necessidade de corrigir uma defasagem histórica nos cadastros imobiliários, com respaldo em apontamentos do Tribunal de Contas do Estado de Mato Grosso (TCE-MT).
Apesar disso, o relator apontou que a recomposição dos valores não poderia ocorrer de forma arbitrária a ponto de comprometer o patrimônio e a subsistência dos contribuintes.
O colegiado considerou que a cobrança violou os princípios constitucionais da vedação ao confisco, da capacidade contributiva, da proporcionalidade e da razoabilidade.
O Tribunal também rejeitou o argumento de que os limitadores temporários previstos na lei seriam suficientes para reduzir o impacto da cobrança. Para a Corte, o resultado final permaneceu desproporcional.
Novos prazos
Por razões de segurança jurídica e interesse social, o TJMT decidiu preservar os lançamentos tributários já realizados e consolidados entre 2020 e 2024.
Com isso, a decisão não determina uma restituição automática dos valores pagos pelos contribuintes durante esse período.
A decisão, porém, tem efeito imediato para impedir novos lançamentos de IPTU com base na lei anulada.
A Prefeitura de Nobres terá 180 dias para elaborar e aprovar uma nova Planta Genérica de Valores de acordo com os limites constitucionais.
Até que a nova legislação entre em vigor, o imposto deverá ser calculado com base na legislação anterior, com correção limitada aos índices oficiais de inflação.